Jakarta, 26 Oktober 2026
Penyaluran kredit bank-bank milik negara kembali menjadi sorotan setelah Badan Pemeriksa Keuangan (BPK) mengungkap sejumlah persoalan dalam penyaluran Kredit Usaha Rakyat (KUR) dan pengelolaan kredit pemilikan rumah (KPR). Temuan tersebut memunculkan pertanyaan mengenai efektivitas pengawasan, ketepatan sasaran pembiayaan, serta tanggung jawab manajemen dalam menjaga dana perbankan.
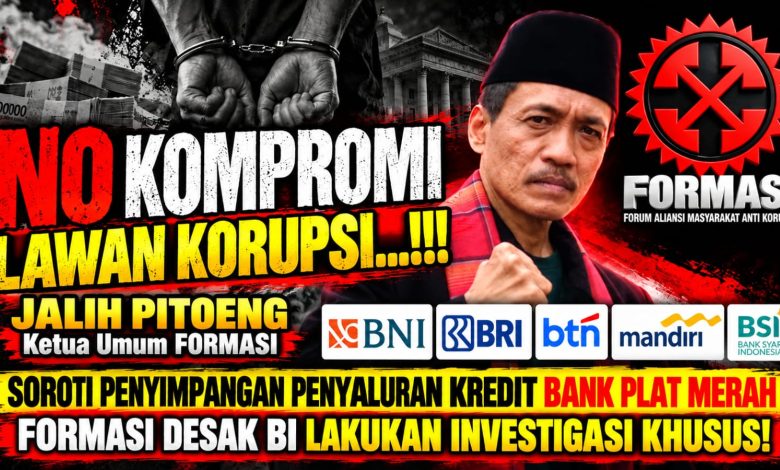
Ketua Umum Forum Aliansi Masyarakat Antikorupsi (FORMASI), Jalih Pitoeng, mendesak dilakukannya investigasi khusus terhadap dugaan penyimpangan penyaluran kredit di bank-bank pelat merah. Menurut dia, kredit bermasalah perlu ditelusuri secara serius karena terdapat kemungkinan penyimpangan yang tidak cukup dijelaskan hanya sebagai persoalan bisnis.
Jalih menyoroti kemungkinan adanya kolusi dalam proses penyaluran kredit bermasalah. Namun, dugaan tersebut harus dibuktikan melalui pemeriksaan dokumen, proses persetujuan pembiayaan, hubungan antara debitur dan pengambil keputusan, serta aliran dana yang berkaitan dengan pemberian kredit.
“Kalau kredit bermasalah diduga berkaitan dengan kolusi, persoalannya tidak boleh berhenti pada angka kredit macet. Harus ditelusuri bagaimana kredit itu disetujui, siapa yang mengambil keputusan, bagaimana kelayakan debiturnya, dan apakah ada pihak yang memperoleh keuntungan dari proses tersebut,” kata Jalih kepada wartawan, Senin (26/10/2026).
Menurut Jalih, bank milik negara mengelola dana masyarakat sekaligus menjalankan fungsi strategis dalam pembiayaan perekonomian. Karena itu, penyimpangan dalam penyaluran kredit, apabila terbukti, bukan hanya berpotensi merugikan bank, tetapi juga dapat mengurangi kemampuan perbankan membiayai sektor produktif.
Desakan investigasi tersebut mendapatkan relevansi dari hasil pemeriksaan BPK yang diberitakan pada Oktober 2026. BPK menemukan penyaluran KUR tahun 2025 kepada 67.414 rekening debitur di empat bank BUMN yang dinilai tidak sesuai ketentuan, dengan nilai subsidi yang dipersoalkan mencapai Rp181,17 miliar.
Empat bank yang tercatat dalam temuan tersebut adalah PT Bank Rakyat Indonesia (Persero) Tbk atau BRI, PT Bank Negara Indonesia (Persero) Tbk atau BNI, PT Bank Mandiri (Persero) Tbk, dan PT Bank Syariah Indonesia Tbk (BSI).
Rincian nilai subsidi yang dinilai bermasalah meliputi:
-BRI: Rp128,71 miliar.
-BNI: Rp19,87 miliar.
-Bank Mandiri: Rp18,39 miliar.
-BSI: Rp14,19 miliar.
Temuan itu berkaitan dengan penyaluran KUR kepada debitur yang tidak memenuhi sejumlah persyaratan, antara lain status pekerjaan tertentu, kepemilikan fasilitas kredit lain, ketidaksesuaian identitas atau kepemilikan usaha, hingga persoalan klaim penjaminan.
Perlu ditegaskan, angka Rp181,17 miliar tersebut merupakan nilai subsidi KUR yang dipersoalkan dalam pemeriksaan, bukan angka kerugian negara akibat korupsi yang telah diputuskan pengadilan. Demikian pula, rekening yang dinilai tidak sesuai ketentuan tidak otomatis membuktikan adanya kolusi antara pegawai bank dan debitur.
Meski demikian, banyaknya rekening yang dipersoalkan layak menjadi dasar evaluasi menyeluruh terhadap mekanisme verifikasi calon penerima, pengendalian internal, serta pengawasan setelah kredit dicairkan.
Jika persyaratan penerima tidak diperiksa secara memadai, program pembiayaan yang seharusnya membantu usaha mikro dan kecil berisiko tidak mencapai kelompok sasaran yang dituju.
Persoalan lain ditemukan dalam pemeriksaan BPK terhadap pengelolaan KPR PT Bank Tabungan Negara (Persero) Tbk atau BTN.
Dalam pemberitaan mengenai Ikhtisar Hasil Pemeriksaan Semester II-2025, BPK mengungkap potensi kerugian sebesar Rp1,33 triliun terkait sejumlah persoalan pengelolaan kredit dan dokumen KPR BTN.
Di antaranya terdapat sertifikat kepemilikan rumah yang belum selesai atau berada pada pihak ketiga, sertifikat yang tidak diketahui keberadaannya, serta indikasi 1.215 debitur KPR yang disebut menggunakan nama peminjam dengan pembayaran angsuran dibiayai PT BAS. Nilai baki debet kelompok debitur tersebut mencapai Rp628,45 miliar.
BPK juga menyoroti persoalan penerapan buy back guarantee pada program KPR tertentu dan dokumen administrasi persetujuan kredit yang dibuat pengembang dengan profil debitur yang tidak sesuai kondisi sebenarnya.
Dalam laporan yang diberitakan tersebut, potensi kerugian minimal Rp707,18 miliar dikaitkan dengan penyelesaian sertifikat yang berlarut-larut, sedangkan Rp628,45 miliar dikaitkan dengan kelompok 1.215 debitur KPR. Kedua nilai itu membentuk angka sekitar Rp1,33 triliun.
Kasus tersebut menunjukkan pentingnya memeriksa hubungan antara bank, pengembang, debitur, notaris, dan pihak lain yang terlibat dalam transaksi kredit perumahan.
Penggunaan nama debitur yang tidak mencerminkan pihak yang sebenarnya menikmati atau membayar fasilitas kredit dapat menjadi tanda bahaya dalam pengendalian risiko. Namun, untuk menyimpulkan adanya kolusi, pemeriksa tetap harus menemukan bukti mengenai kesengajaan, peran masing-masing pihak, dan kemungkinan keuntungan yang diperoleh secara tidak sah.
BTN, melalui keterangan yang dikutip dalam pemberitaan tersebut, menyatakan bersikap proaktif mendorong penegakan hukum dalam perkara yang berkaitan dengan PT BAS. Kasus itu juga diberitakan telah memasuki tahap penyidikan di Kejaksaan Negeri Karawang.
Dalam menilai kesehatan bank pelat merah, rasio kredit bermasalah atau non-performing loan (NPL) merupakan salah satu indikator penting. Namun, NPL perlu dibedakan dari dugaan penyimpangan dalam proses pemberian kredit.
Laporan keuangan BNI menunjukkan rasio NPL bruto sebesar 1,9% pada 2025, turun dari 2,0% pada 2024. Data ini memperlihatkan bahwa kondisi kualitas kredit masing-masing bank harus dibaca berdasarkan indikator dan periode yang tepat, bukan dengan menyamaratakan seluruh bank BUMN sebagai bermasalah.
Sementara itu, Otoritas Jasa Keuangan (OJK) melaporkan bahwa NPL bruto industri perbankan secara keseluruhan berada pada 2,05% pada triwulan IV-2025. Angka industri tersebut tidak dapat diperlakukan sebagai angka khusus bank BUMN, karena mencakup kelompok bank yang lebih luas.
Kredit macet dapat terjadi karena penurunan pendapatan debitur, perubahan kondisi ekonomi, kegagalan usaha, atau faktor lain yang tidak selalu berkaitan dengan pelanggaran hukum.
Sebaliknya, kredit yang pada awalnya lancar juga belum tentu bebas dari masalah tata kelola. Karena itu, pemeriksaan tidak cukup hanya mengandalkan besarnya NPL. Pemeriksa perlu menilai apakah kredit diberikan berdasarkan analisis kelayakan yang wajar, apakah agunannya dapat diverifikasi, apakah penggunaan dana sesuai tujuan, dan apakah keputusan pemberian kredit bebas dari intervensi yang tidak semestinya.
Jalih Pitoeng menilai, dugaan penyimpangan penyaluran kredit harus ditelusuri sampai ke proses pengambilan keputusan. Pemeriksaan perlu menjawab apakah persoalan terjadi karena kelalaian manajemen risiko, kelemahan pengawasan, pelanggaran prosedur, atau kemungkinan kesengajaan yang menguntungkan pihak tertentu.
Dalam pandangan FORMASI, investigasi khusus juga perlu memeriksa pola kredit yang berulang, pemberian fasilitas kepada debitur yang memiliki hubungan dengan pengambil keputusan, perubahan persyaratan kredit, restrukturisasi yang tidak didukung kemampuan pembayaran, serta penanganan agunan yang tidak sesuai prosedur.
“Jangan sampai kredit bermasalah hanya dicatat sebagai risiko bisnis, padahal jika ada indikasi penyimpangan, harus ditelusuri siapa yang bertanggung jawab. Jika ditemukan bukti kolusi atau tindak pidana, prosesnya harus diteruskan kepada aparat penegak hukum,” demikian arah tuntutan yang disampaikan FORMASI.
Pemeriksaan juga harus membedakan kesalahan administratif, kelalaian, pelanggaran tata kelola, dan tindak pidana. Pembedaan ini penting agar investigasi tidak berubah menjadi tuduhan tanpa bukti, tetapi tetap mampu mengungkap kemungkinan penyalahgunaan kewenangan.
FORMASI mendesak agar dugaan penyimpangan penyaluran kredit bank pelat merah ditindaklanjuti melalui pemeriksaan yang terarah dan independen. Desakan tersebut ditujukan kepada Bank Indonesia (BI), OJK, dan lembaga pemeriksa sesuai kewenangan masing-masing.
Secara kelembagaan, OJK memiliki kewenangan utama dalam pengaturan dan pengawasan mikroprudensial perbankan, termasuk tata kelola, manajemen risiko, dan kualitas kredit. BI memiliki peran dalam kebijakan moneter, makroprudensial, dan stabilitas sistem keuangan. Adapun BPK dapat memeriksa pengelolaan serta tanggung jawab keuangan negara sesuai mandatnya.
Dengan demikian, dugaan penyimpangan pada bank tertentu perlu ditangani melalui koordinasi yang tepat. OJK dapat menilai kepatuhan dan tata kelola bank, BPK memeriksa aspek keuangan negara yang berada dalam kewenangannya, sedangkan aparat penegak hukum menindaklanjuti indikasi tindak pidana apabila ditemukan bukti yang cukup.
Investigasi yang efektif setidaknya perlu mencakup pemeriksaan sampel kredit berisiko tinggi, penelusuran pemilik manfaat debitur, verifikasi agunan, evaluasi proses persetujuan kredit, dan pemeriksaan terhadap keputusan restrukturisasi maupun penghapusbukuan kredit.
Hasil pemeriksaan juga semestinya menjelaskan nilai eksposur, potensi kerugian, pihak yang bertanggung jawab secara kelembagaan, langkah pemulihan, serta tindak lanjut atas rekomendasi pemeriksa.
Bagi FORMASI, persoalan ini bukan semata-mata mengenai besarnya kredit bermasalah, melainkan bagaimana memastikan bank milik negara dikelola dengan prinsip kehati-hatian, transparansi, dan akuntabilitas.
Temuan BPK mengenai KUR di empat bank BUMN dan persoalan KPR BTN memberikan dasar faktual untuk mengevaluasi pengendalian internal serta efektivitas pengawasan kredit. Namun, temuan tersebut tidak dapat dijadikan bukti bahwa seluruh bank pelat merah melakukan penyimpangan atau bahwa kolusi telah terbukti di semua kasus.
Justru, investigasi yang independen diperlukan untuk memisahkan risiko bisnis yang wajar dari pelanggaran prosedur dan dugaan tindak pidana.
Jalih Pitoeng meminta agar setiap indikasi penyimpangan ditindaklanjuti secara terbuka dan profesional. Apabila ditemukan pelanggaran, pihak yang bertanggung jawab harus diproses sesuai hukum. Sebaliknya, apabila suatu dugaan tidak terbukti, hasil pemeriksaan juga perlu dijelaskan secara transparan.
Dengan pendekatan tersebut, desakan investigasi bukan hanya menjadi tekanan publik, melainkan instrumen untuk memastikan dana masyarakat dan keuangan negara terlindungi, sementara fungsi perbankan sebagai penopang perekonomian tetap berjalan secara sehat.